Tras diversas rondas de negociaciones, los bloques opositores alcanzaron un entendimiento para unificar sus proyectos orientados a reducir la morosidad y frenar los abusos en el sistema crediticio, con la expectativa de emitir un dictamen conjunto la próxima semana en la Cámara de Diputados.
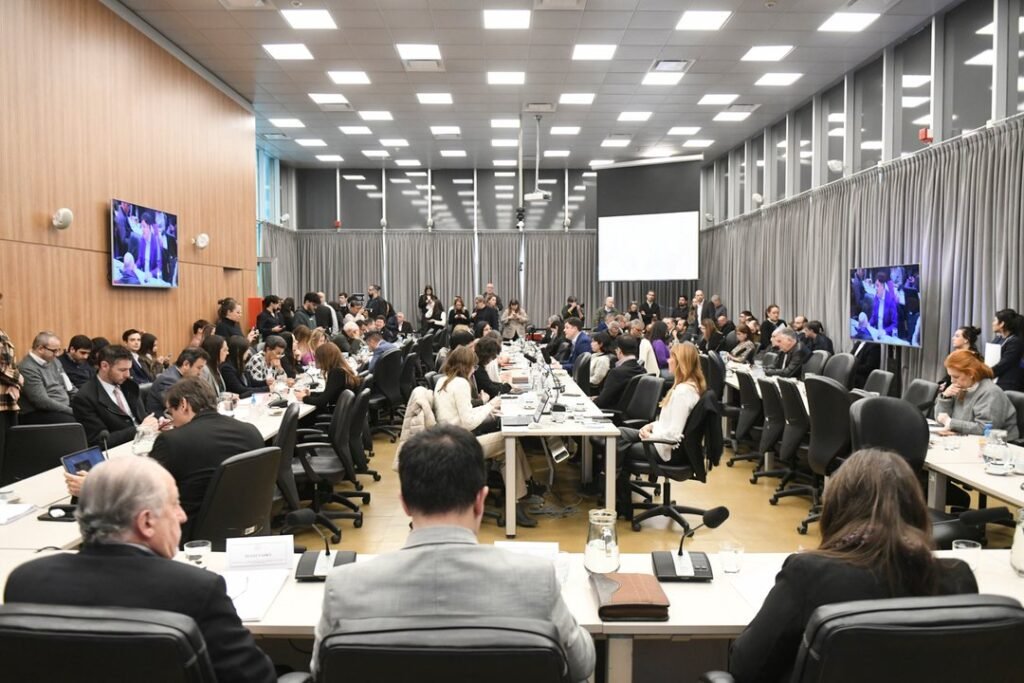
El acuerdo se gestó en la previa de la última reunión informativa del plenario de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia, ámbito en el cual brindaron testimonio especialistas y representantes de organizaciones de endeudados.
De acuerdo con la información obtenida, la iniciativa unificada entre Unión por la Patria, Provincias Unidas, el Frente de Izquierda y la Coalición Cívica contempla la declaración de una emergencia por 180 días, prorrogable por un plazo similar, e incluye límites a las tasas de interés nominal de tarjetas y billeteras digitales, topes en gastos y comisiones, además de planes de refinanciación de hasta 36 meses.
Asimismo, el texto prevé la supresión total de los intereses punitorios, con el mantenimiento del capital y de los intereses compensatorios, mientras que Defensa del Consumidor intervendrá para exigir la apertura de los algoritmos y transparentar las diferencias de tasas según el scoring.
La convergencia comenzó con la unificación interna dentro de Unión por la Patria, que contaba con más de quince propuestas distintas, para luego someter el texto al análisis de las demás fuerzas opositoras.
Pablo Juliano, diputado de Provincias Unidas, inicialmente prefería evitar la fijación de topes a las tasas, aunque finalmente se plegó a la postura mayoritaria, mientras continuaban las discusiones sobre el valor de la Tasa Mínima Aceptable de Rendimiento.
Actualmente, unas seis millones de personas registran atrasos superiores a tres meses en sus pagos, un problema vinculado a la caída de ingresos, el incremento en las tarifas de servicios y la desregulación de tasas dispuesta por el Gobierno nacional.
Los indicadores de incumplimiento treparon desde finales de 2024 hasta alcanzar el 12,8% en los créditos bancarios y el 25% en los préstamos otorgados por entidades fintech y billeteras virtuales.
Desde el oficialismo y el sector bancario defendieron la expansión del crédito como un elemento positivo frente a los niveles de bancarización del país, en tanto que desde la oposición y las agrupaciones de deudores advirtieron que dos tercios de los préstamos se destinan a gastos esenciales como alimentos, medicamentos y servicios.
Entre febrero de 2024 y julio de 2026, la cantidad de créditos subió un 8%, al tiempo que la morosidad aumentó un 80% y pasó de 3,3 a 6 millones de afectados, lo que representa un ritmo de crecimiento diez veces mayor.
Oriana Fernández, integrante de Endeudados Organizados y trabajadora del sector textil, relató que debió endeudarse para abonar el alquiler de su vivienda y afrontó una tasa de interés del Banco Nación del 132%, y expresó: "Me gustaría que en Argentina seamos pioneros de desarrollo o innovación, pero ahora somos pioneros en un colectivo de endeudados".
Por su parte, Vanesa Bitocco, representante del mismo colectivo, señaló que "ya no se sueña con el día 30 porque no se llega a fin de mes" y añadió: "Se piensa en llegar al 23 o el 25".
Bitocco remarcó que los sectores afectados buscan cumplir con sus obligaciones: "No queremos que nos regalen nada. Queremos pagar nuestras deudas".
A su vez, indicó que el crédito funciona como "un complemento del sueldo para poder cubrir gastos básicos, alimentos, servicios y medicamentos", y reclamó la revisión de las tasas desreguladas y la implementación de planes de pago acordes a la realidad laboral.
Por último, aclaró que "el crédito en sí mismo no es malo" y opinó que "lo que es malo es que tengan que usarlo para comprar un paquete de fideos".
En el mismo sentido, el abogado, docente e investigador Fernando Shina expuso el proyecto de ley "Ulises", un esquema en el cual el usuario "va a tomar una tarjeta de crédito, va a poder elegir el límite de gasto mensual cuando sea inferior al límite que le da el banco".
"Es para evitar caer en la tentación frente a la percepción de abundancia", argumentó el especialista.