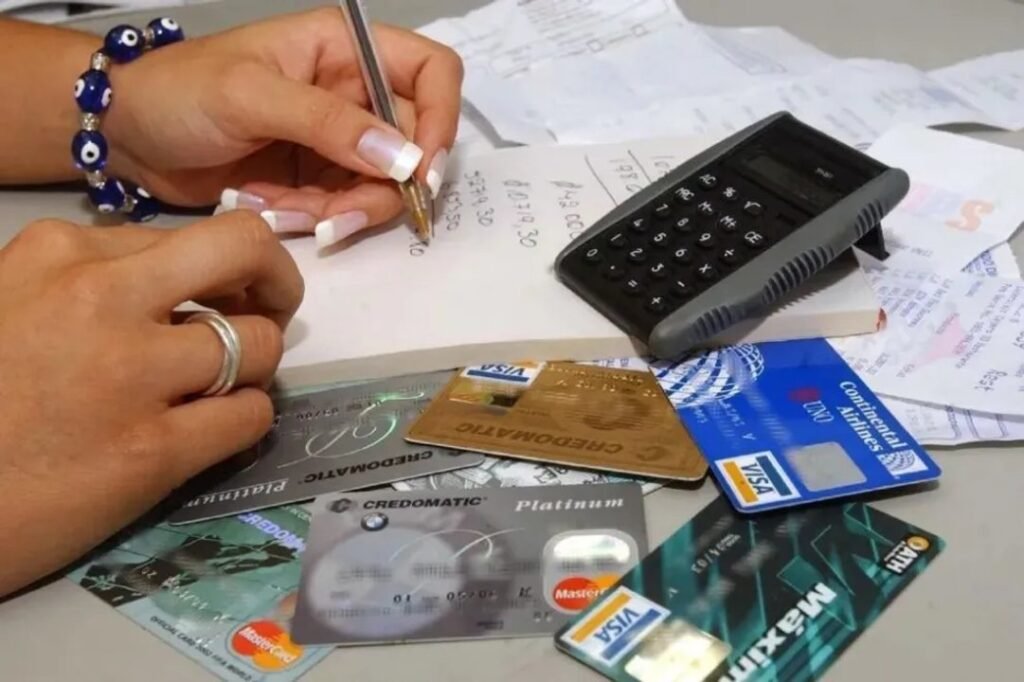
El nivel de incumplimiento en los pagos de los hogares argentinos experimentó una nueva suba en el séptimo mes del año y se situó en el 18,0% del volumen total de préstamos, de acuerdo con un relevamiento conjunto de la consultora Eco Go y la Universidad Austral.
El Monitor Mensual de Crédito a las Familias marcó la vigésima primera suba mensual consecutiva en la irregularidad, lo que representa una suba de 10,3 puntos porcentuales si se compara con el mismo mes del año anterior.
Al medir el impacto por la cantidad de personas afectadas en lugar de los montos adeudados, el porcentaje de titulares en situación de mora llegó al 26,6% del total, evidenciando un crecimiento mensual de 0,3% y una suba interanual de 8,3 puntos porcentuales respecto a julio de 2025.
En cuanto al endeudamiento global de las familias, el stock informado se ubicó en $99,4 billones a valores de julio de 2026, lo que reflejó una retracción real del 0,7% frente a junio pero un incremento interanual del 4,7%.
Dentro del desglose por fuentes de financiamiento, el sistema bancario tradicional concentra el 85,4% del total de los créditos ($84,9 billones) con un índice de mora monetaria del 15,8%, mientras que los proveedores no financieros, como fintechs y emisoras de tarjetas no bancarias, abarcan el 14,6% restante ($14,5 billones) pero registran un nivel de morosidad del 31,3%.
Como aspecto considerado moderadamente favorable por el estudio, la mora operativa que engloba los atrasos en categorías 3 y 4 sin contabilizar la cartera irrecuperable en situación 5 se situó en el 11,8%, dando señales de estancamiento o amesetamiento.
A nivel geográfico, las jurisdicciones con mayores tasas de morosidad por montos fueron La Rioja con el 25,3%, Santa Cruz con el 23,6% y San Luis con el 23,5%, en tanto que los registros más bajos correspondieron a La Pampa con el 9,6%, la Ciudad Autónoma de Buenos Aires con el 12,4% y Entre Ríos con el 14,0%.
El informe añadió que el vínculo entre el endeudamiento de las familias y el Producto Bruto Geográfico provincial alcanza sus marcas más altas en Tucumán con el 13,5%, Catamarca con el 12,3% y Formosa con el 11,8%.
Respecto a la variación mensual del crédito real, La Pampa resultó ser la única provincia que experimentó una expansión del 0,5% en el período, mientras que Chaco padeció la retracción más pronunciada con un descenso real del 2,1%.